相続人が配偶者と子供の場合の分け方|2026年最新の注意点も解説
Contents
【記事内容を動画で解説】
相続が始まったらまず考えるべきこと|相続か放棄か
相続が始まったら、まず「そのまま相続するか、放棄するか」を考えます。相続はプラスの財産だけを引き継ぐものではないため、財産の全体像を早めに把握する必要があります。
プラスの財産だけじゃない!借金も相続の対象に
相続財産には、不動産・預貯金・有価証券などのプラスの財産だけでなく、借入金や未払い金などのマイナスの財産も含まれ、配偶者と子供はこれらをすべて引き継ぎます。故人に借金がある場合や財産の内容が不明な場合は、相続を進める前に財産調査を行います。
3ヶ月が期限!相続放棄を検討すべきケースとは
マイナスの財産がプラスの財産を上回る場合は、相続放棄を検討します。相続放棄をすると、はじめから相続人でなかったものとして扱われ、借金を引き継ぐ必要がなくなります。
相続放棄は、相続の開始を知った時から3ヶ月以内に家庭裁判所へ申述します。(出典:裁判所)この期間を過ぎると単純承認とみなされ、借金も引き継ぐため注意が必要です(民法第915条・第921条)。
【基本】相続人になるのは誰?配偶者と子供の相続順位と法定相続分
遺言書がない場合、原則として民法に従って遺産分割を決めます(法定相続)。
法定相続人になれる人の範囲と優先順位
法定相続人になれるのは次の人です。
- 故人の配偶者(夫または妻)
- 子供(亡くなっていた場合、孫やひ孫)
- 親(亡くなっていた場合、祖父母)
- 兄弟姉妹(亡くなっていた場合、甥・姪)
配偶者(内縁関係を除く)は常に相続人になります。続柄による順位は次の通りです。
- 第1順位:子供
- 第2順位:直系尊属(親・祖父母)
- 第3順位:兄弟姉妹
上位順位の人がいる場合、下位順位の人は相続人になりません。配偶者と子供がいる場合、故人の親や兄弟姉妹は相続人になれません。
配偶者と子供がいる場合の法定相続分【ケース別早見表】
法定相続分は順位ごとに異なります。
- 第1順位(子供):配偶者1/2、残り1/2を子供で均等分割
- 第2順位(直系尊属):配偶者2/3、残り1/3を直系尊属で均等分割
- 第3順位(兄弟姉妹):配偶者3/4、残り1/4を兄弟姉妹で均等分割
配偶者と子供が相続人の場合、子供の人数で取り分が変わります。
| 相続人の構成 | 配偶者の相続分 | 子供1人あたりの相続分 |
|---|---|---|
| 配偶者+子供1人 | 1/2 | 1/2 |
| 配偶者+子供2人 | 1/2 | 1/4 |
| 配偶者+子供3人 | 1/2 | 1/6 |
配偶者の相続分は子供が何人いても1/2で、残り1/2を子供の人数で均等分割します。
【注意】法定相続人になれないケースと対策(子の配偶者・連れ子など)
次の人は原則として相続人になりません。
- 子供の配偶者(義理の息子・娘)
- 配偶者の連れ子(故人と養子縁組をしていない場合)
- 内縁の配偶者
再婚相手の連れ子に財産を残すには、養子縁組をするか遺言書で遺贈します。義理の子や内縁のパートナーへ財産を残す場合は、生前の対策が欠かせません。
孫や甥・姪が相続人になる「代襲相続」とは?
本来相続人になるはずの子供が被相続人より先に亡くなっている場合、その子供(孫)が代わりに相続人になります。これを「代襲相続」といいます。
孫も亡くなっている場合はひ孫へ引き継がれます(直系卑属は再代襲されます)。兄弟姉妹が相続人のケースでその兄弟姉妹が先に亡くなっている場合は甥・姪が代襲しますが、兄弟姉妹の代襲は甥・姪までで、その先へは再代襲されません。
お腹の中の赤ちゃん(胎児)にも相続権はある?
胎児はすでに生まれたものとみなされ、相続権が認められます(民法第886条)。被相続人が亡くなった時点でまだ生まれていない子供も相続人になります。ただし、死産の場合は相続権が生じなかったものとして扱われます。
相続手続きの全ステップを解説
相続手続きの全体像とスケジュール(10ヶ月が目安)
相続手続き自体に法定期限はありません。ただし相続税が発生する場合は、相続の開始を知った日の翌日から10ヶ月以内に相続税の申告・納付が必要です。申告先は被相続人の死亡時の住所地を管轄する税務署です。
この10ヶ月を目安に手続きを進めます。あわせて、死亡直後には次の届出があります。
- 死亡届:死亡を知った日から7日以内に市区町村役場へ
- 年金受給停止、介護保険資格喪失届、住民票の抹消届・世帯主の変更届:死亡日から14日以内に市区町村窓口へ(年金の受給停止は厚生年金10日以内、国民年金14日以内が目安)
ステップ1:相続人の確定(戸籍収集)
まず法定相続人を確定します。夫が亡くなった場合、相続人は妻と子供だけと思っていても、夫に離婚歴があれば前妻との間に子供がいる可能性があります。前妻自身に相続権はありませんが、その子供には相続権があります。
相続人の確定には、被相続人の出生から死亡までの戸籍謄本を収集します。戸籍謄本は本籍地の市区町村役場で取得でき、郵送でも請求できます。2024年3月1日から始まった「広域交付制度」により、本籍地以外の最寄りの窓口でもまとめて請求できます。最新の取得方法は各自治体の公式窓口で確認してください。
ステップ2:相続財産の調査と評価(一物四価とは)
次に相続財産の全体像を調べます。不動産の評価額、死亡日時点の預貯金額、生命保険の有無、負債の有無などを確認します。
特に注意したいのが不動産です。土地には「一物四価」と呼ばれる複数の価格(実勢価格・公示地価・相続税評価額(路線価等)・固定資産税評価額)があり、相続税の計算には相続税評価額を用います。
国税庁の統計では、令和5年分の相続税申告における財産の金額構成比は「土地」32.0%、「現金・預貯金等」31.8%、「有価証券」16.1%でした(出典:国税庁)。不動産が遺産の主要部分を占めるケースが多く、物理的に分割しにくいことがトラブルの一因になります。
ステップ3:遺産分割協議で分け方を決める
遺言書がない場合、相続人全員で遺産分割協議を行い分け方を決めます。法定相続分と異なる割合で分けることもできますが、相続人全員の合意が必要です。
合意が整ったら、証明として遺産分割協議書を作成します。各行政機関や金融機関から提出を求められるため、必ず作成します。
ステップ4:相続税の申告・納付(必要な場合)
遺産総額が相続税の基礎控除額を超える場合は、申告・納付が必要です。課税価格の合計額が基礎控除額内なら申告・納付は不要です。ただし、配偶者の税額軽減や小規模宅地等の特例で税額が0円になる場合は、申告が必要です。
申告が必要な場合、主に次の書類を被相続人の死亡時の住所地を管轄する税務署へ提出します(ケースにより追加書類あり)。
- 相続税申告書
- 被相続人の出生から死亡までの戸籍謄本(または法定相続情報一覧図の写し)
- 遺言書または遺産分割協議書の写し
- 相続人の戸籍謄本・住民票・本人確認書類(マイナンバー確認書類を含む)
- 相続人全員の印鑑登録証明書
- 預金残高証明書や通帳等の金融資産に関する証明書
- 登記事項証明書や固定資産税評価証明書等の不動産に関する証明書
- 葬儀費用の領収書
ステップ5:不動産や預貯金の名義変更
遺産分割の内容が決まったら、不動産の相続登記や預貯金の解約・名義変更を行います。
2024年4月1日から相続登記が義務化されました。不動産を取得した相続人は、取得を知った日から3年以内に相続登記の申請をしなければなりません。(出典:法務省)正当な理由なく違反した場合は10万円以下の過料の対象となりえます。2024年4月1日より前に発生した相続も対象で、原則として2027年3月31日までに登記申請が必要です。これは所有者不明土地問題の解決を目的とした制度です(出典:法務省)。
【新制度】手続きを簡略化する「法定相続情報証明制度」のメリット
複数の金融機関や法務局で手続きするたびに戸籍謄本の束を提出するのは大きな負担です。これを軽減するのが「法定相続情報証明制度」です。
一度戸籍一式を集めて法務局に申し出れば「法定相続情報一覧図の写し」が交付され、以降はこの写しで手続きを進められます。(出典:法務省)転籍や婚姻歴が多く戸籍収集に手間取るケースでも、一覧図の写しを複数取得しておけば、預金解約や相続登記を戸籍の束なしで進められます。相続関係が複雑なケースほど効果は大きくなります。
遺産の分け方で揉めないための重要ポイント|遺産分割協議
円満な遺産分割協議を進める3つのコツ(情報開示・理解・納得)
円満に進めるには次の3点が重要です。
1. 情報開示:どのような財産がどれだけあるかを相続人全員に正確に共有する。
2. 理解:法定相続分や各人の事情を互いに理解し合う。
3. 納得:一方的に押し付けず、全員が納得して結論を出す。
情報が一部の相続人に偏ると不信感が生まれ、協議がこじれます。
【不動産の分け方】誰が相続すべき?3つのパターン別メリット・デメリット
不動産は物理的に分けにくく揉めやすい財産です。主な分け方は次の3つです。
- 現物分割:特定の相続人がそのまま取得。手続きは簡単だが公平性の調整が必要。
- 代償分割:一人が取得し、他の相続人に代償金を支払う。自宅を残せるが代償金の資金が必要。
- 換価分割:売却して代金を分ける。公平に分けやすいが自宅を手放す。
自宅不動産の分割で合意できず調停・審判に移行し、換価分割となって配偶者が住み慣れた家を手放す場合もあります。生前に遺言書で分割方法を指定したり、生命保険で代償金や納税資金を準備することが円満な相続の鍵です。
【危険】「配偶者のために」と子供が安易に相続放棄してはいけない理由
「母のためだから」と子供が安易に相続放棄すると、思わぬ問題が生じます。相続放棄をすると、その人ははじめから相続人でなかったものとして扱われるためです。
子供が全員相続放棄すると、次順位の故人の親や兄弟姉妹が相続人になり、かえって配偶者が協議すべき相手が増えることがあります。配偶者に多く相続させたいだけなら、相続放棄ではなく遺産分割協議で取り分を調整するのが適切です。
遺言書がある場合は原則として内容が優先される
遺言書がある場合は、原則として遺言の内容が法定相続分より優先されます。ただし、配偶者や子供には遺留分(最低限の取り分)があり、これを侵害する内容の場合、侵害された相続人が遺留分侵害額請求を行えます。遺留分侵害額請求には、侵害を知った時から1年以内(相続開始から10年経過時も同様)の期間制限があります。
相続税はいくらかかる?配偶者と子供2人のケースで計算シミュレーション
(例)夫が遺言書を作成せずに亡くなったケース
- 配偶者:妻A
- 子:長男B、次男C
ステップ1:課税対象となる遺産総額を計算する
プラスの財産からマイナスの財産を差し引き、正味の財産を把握します。
- (プラス)不動産・預貯金等:6,000万円
- (プラス)死亡保険金:3,000万円
- (マイナス)負債(借入金):500万円
- (マイナス)葬儀費用:100万円
死亡保険金の非課税枠は「500万円×法定相続人の数」で、この例では500万円×3人=1,500万円です。
■正味の財産
6,000万円+(3,000万円-1,500万円)-(500万円+100万円)=6,900万円
ステップ2:基礎控除額を差し引く
■基礎控除額「3,000万円+(600万円×法定相続人の数)」
=3,000万円+600万円×3人=4,800万円
6,900万円-4,800万円=2,100万円
この2,100万円が課税遺産総額です。0円以下になる場合は原則として相続税はかかりません。
ステップ3:相続税の総額と各人の納税額を計算する
まず課税遺産総額を法定相続分で分けたと仮定して各人に割り振り、税率をかけて総額を計算します。
- 妻A:2,100万円×1/2=1,050万円
- 長男B:2,100万円×1/4=525万円
- 次男C:2,100万円×1/4=525万円
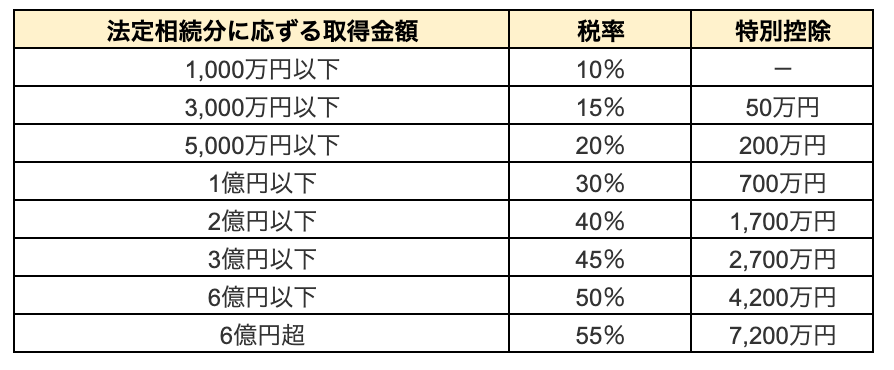
各取得金額に税率をかけます(1,000万円以下10%、3,000万円以下15%・控除額50万円)。
- 妻A:1,050万円×15%-50万円=107.5万円
- 長男B:525万円×10%=52.5万円
- 次男C:525万円×10%=52.5万円
相続税の総額は212.5万円です。これを各相続人が実際に取得した財産の割合に応じて按分し、各人の納税額を算出します。
【節税の鍵】配偶者の税額軽減(配偶者控除)とは?
配偶者が実際に取得した遺産額のうち、次のいずれか多い金額までは相続税がかかりません。
- 1億6,000万円
- 配偶者の法定相続分相当額
この制度で多くのケースで配偶者に相続税はかかりません。先ほどの例で実際の取得割合が法定相続分どおりと仮定すると、総額212.5万円のうち妻Aの負担分(約106万円)が配偶者の税額軽減で0円となり、実際に納める税額は子供2人分の合計約106万円になります。
適用要件は次の通りです。
- 法律上の配偶者であること(事実婚・内縁は対象外)
- 相続税の申告をしていること
- 申告期限までに遺産分割が決まっていること
申告期限は相続開始を知った日の翌日から10ヶ月以内です。この期限までに分割されていない財産は原則として配偶者控除の対象になりません(ただし、申告時に「申告期限後3年以内の分割見込書」を提出し、期限後3年以内に分割すれば適用可)。申告の際は、税額軽減の明細を記載した相続税申告書に、戸籍謄本や遺言書・遺産分割協議書の写しなど配偶者の取得財産が分かる書類を添えて提出します。
一次相続で配偶者が相続しすぎると二次相続で損をする?
配偶者控除が手厚いため、一次相続では配偶者が多く相続すれば相続税を抑えられます。しかし、その後に配偶者が亡くなる「二次相続」では負担が重くなることがあります。
理由は2つあります。1つは、二次相続では配偶者がもともと持つ財産に一次相続で取得した財産が加わり、相続財産が大きくなるため。もう1つは、配偶者がいなくなることで相続人が減り、基礎控除額が小さくなる(かつ配偶者の税額軽減が使えなくなる)ためです。
配偶者に全財産を相続させる場合は、一次相続と二次相続を合わせた税負担を見据えて分け方を検討します。
こんな場合はどうする?ケース別の相続の注意点
相続人に未成年者の子供がいる場合(特別代理人)
法定相続人の子供が未成年でも遺産を承継できます。ただし未成年者は単独で有効に法律行為ができないため、遺産分割協議には法定代理人(通常は親権者)が関与します。
しかし、母親と未成年の子供がともに相続人の場合、母親が子供を代理すると利益が対立します(利益相反)。このときは、子供のために「特別代理人」を家庭裁判所に申し立てて選任します。特別代理人は相続人以外の親族から選ばれることが多く、弁護士や司法書士に依頼することもできます。
離婚した元配偶者との間の子供に相続権はある?
離婚した元配偶者との間の子供にも第1順位の相続権があります。離婚しても親子関係は変わらないためです。一方、元配偶者自身には相続権はありません。
元配偶者の子供の法定相続分は、現在の配偶者との子供と同じです。子供が複数いる場合は全員で均等に分けます。前妻の子供と連絡がつかない、協力を得られないケースでは遺産分割が進まなくなるため、早めに専門家へ相談すると安心です。
子供がいない夫婦の相続|遺言がないと兄弟姉妹も相続人に
子供がいない夫婦で一方が亡くなり遺言書がない場合、配偶者だけでなく故人の親や兄弟姉妹も相続人になります。親(直系尊属)がすでに亡くなっていれば兄弟姉妹(または甥・姪)が相続人となり、配偶者は彼らと遺産分割協議をしなければなりません(民法第889条)。
たとえば子供のいない夫婦で夫が遺言書なしに亡くなり、自宅不動産が遺産の大部分を占める場合、妻が住み続けるには夫の兄弟姉妹の法定相続分(4分の1)に相当する代償金の支払いが生じます。預貯金が少なく代償金を用意できなければ、協議が難航しかねません。
配偶者に全財産を相続させたい、自宅を確実に残したい場合は、生前に「配偶者に全財産を相続させる」旨の公正証書遺言を作成しておくことが極めて重要です。
兄弟姉妹には遺留分がない!遺言作成の重要性
配偶者や子供、直系尊属には遺留分がありますが、兄弟姉妹には遺留分がありません(民法第1042条)。
子供がいない夫婦で「配偶者に全財産を相続させる」遺言を作成しておけば、兄弟姉妹は遺留分を主張できず、配偶者が全財産を受け取れます。子供がいない夫婦こそ、遺言書の作成が配偶者を守る有効な手段です。
配偶者と子供の相続で不安な点は専門家へ相談を
相続は家庭ごとに事情が異なり、解決策も一通りではありません。特に不動産の分け方や相続税の計算、遺言書の作成は専門的な判断が必要な場面が多くあります。
弁護士・税理士・司法書士など相談先の選び方
相談先は悩みの内容によって選びます。
- 弁護士:相続人同士で揉めている、遺産分割協議がまとまらない場合
- 税理士:相続税の計算・申告、二次相続を見据えた節税を検討したい場合
- 司法書士:不動産の相続登記や名義変更を進めたい場合
- 行政書士:遺産分割協議書の作成など書類関係の手続き
複数の専門分野にまたがる場合は、窓口を一本化して連携してもらえる相談先を選ぶとスムーズです。
無料相談を活用してスムーズな相続を実現
具体的な解決方法を個別に相談したい場合は、相続診断士への相談をおすすめします。本サイト「円満相続ラボ」では、相続診断士に無料で相談できる窓口を用意しています。お気軽にご相談ください。
ご相談はこちら
よくある質問
Q. 相続放棄の期限を過ぎてしまったらどうなりますか?
原則として相続の開始を知った時から3ヶ月以内に手続きをしないと、単純承認とみなされ、借金などのマイナスの財産も引き継ぎます。ただし、被相続人に借金があることを後から知ったなどの事情によっては、期限後でも相続放棄が認められる場合があるため、期限が近い・過ぎたケースは早めに専門家へ相談してください。
Q. 配偶者控除を使えば相続税は必ず0円になりますか?
配偶者が取得した遺産額が1億6,000万円または法定相続分相当額のいずれか多い金額までは相続税がかかりません。ただし利用には相続税の申告が必要で、申告期限までに遺産分割が決まっていることが条件です。取得額がこの範囲を超える場合は課税されます。
Q. 相続登記はいつまでにすればよいですか?
2024年4月1日から相続登記が義務化され、不動産の取得を知った日から3年以内に申請が必要です。2024年4月1日より前に発生した相続は、原則として2027年3月31日までに申請が必要です。正当な理由なく違反すると10万円以下の過料の対象になりえます(出典:法務省)。
Q. 子供がいない夫婦でも遺言書は必要ですか?
必要性が高いといえます。子供がいない夫婦で遺言書がないと、配偶者だけでなく故人の兄弟姉妹(または甥・姪)も相続人になります。兄弟姉妹には遺留分がないため、「配偶者に全財産を相続させる」公正証書遺言を作成しておけば、配偶者が全財産を受け取れます。
【無料相談】相続に関するお悩みは相続診断士へ
相続は十人十色、十家十色の事情や問題があるもので、その解決策は一通りではないものです。
本記事で抱えている問題が解決できているのであれば大変光栄なことですが、もしまだもやもやしていたり、具体的な解決方法を個別に相談したい、とのお考えがある場合には、ぜひ相続のプロフェッショナルである「相続診断士」にご相談することをおすすめします。
本サイト「円満相続ラボ」では、相続診断士に無料で相談できる窓口を用意しております。お気軽にご相談ください
この記事を監修したのは…
行政書士事務所Terroir 代表行政書士
鎌田 昂伺(かまた こうじ)
シニアのための法務サポートを展開しており、相続・成年後見をメイン業務とし、遺言・家族信託、超高齢化社会における、より手厚い「終活」サービスとして死後事務・身元保証業務も手掛ける。
グループ内の(一社)いきいきライフ協会南青山では、高齢者に対する死後事務・身元保証サービスに中心的に関与している。
サイトURL:https://www.terroir-aoyama.com/ https://ikiiki-life-minamiaoyama.com/